

Zákon o EET 2.0, který prezident podepsal 17. září, nepřináší jen návrat evidence tržeb. Jeho součástí je daňový balíček s přímým dopadem na gastronomii: nealkoholické nápoje podávané v rámci stravovací služby budou od 1. ledna 2027 v snížené sazbě DPH 12 %. Spropitné zaměstnanců bude navíc osvobozeno od daně z příjmů a pojistného až do limitu 7 % tržeb provozovny. Dosud se snížená sazba v restauracích vztahovala jen na vybrané nápoje — kohoutkovou vodu, mléčné nápoje a jejich rostlinné alternativy. Limonády, džusy nebo nealkoholické pivo se obvykle účtovaly se základní sazbou 21 %. Nově se sazba pro nealko sjednotí s jídlem.
Pro provozovatele to znamená technickou práci ve stejnou dobu, kdy se připravují na EET 2.0. Ta bude evidovat i bezhotovostní platby při osobním kontaktu se zákazníkem — kartou, mobilem nebo přes QR kód. Změna sazeb se tak musí promítnout do pokladního systému, který bude zároveň odesílat data finanční správě.
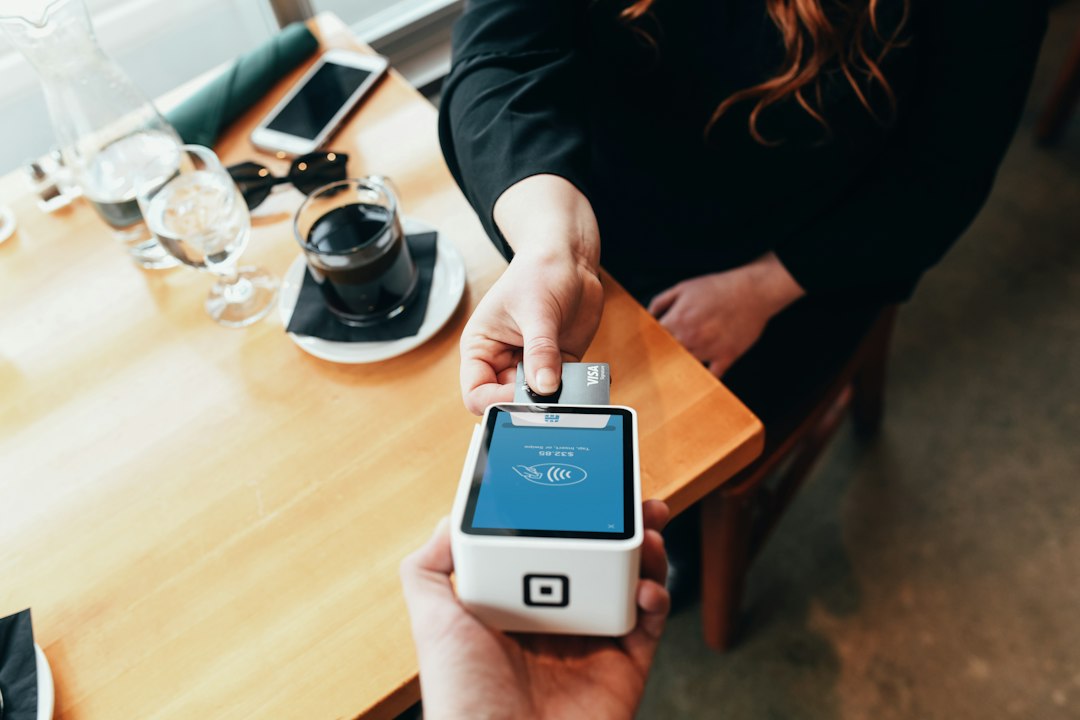
Druhou novinkou je spropitné. Aby se na něj osvobození vztahovalo, musí jít o skutečně dobrovolnou platbu zákazníka a zaměstnavatel musí umět doložit její přijetí i rozdělení mezi personál. Daňový poradce varuje, že osvobození nelze zneužít k vyplácení části mzdy pod hlavičkou dýška. Tady hraje roli i platební terminál: řada terminálů umí zadat spropitné přímo při platbě kartou, což vytváří přehlednou stopu, kterou lze při rozdělování použít.
Co musíte udělat?
Restaurace, kavárny, bistra: Do konce roku bude potřeba přeřadit položky nealka do nové sazby v pokladně i účetnictví a přepočítat cenové kalkulace. Nižší DPH podle poradce automaticky neznamená nižší cenu pro hosta — o konečné ceně rozhoduje provozovatel.
Zaměstnavatelé v gastru: Je vhodné nastavit interní pravidla evidence, rozdělování a výplaty spropitného. Evidovaný příjem může personálu pomoci třeba při žádosti o hypotéku.
Prodejny bez stravovací služby: Změna sazby se týká nápojů podávaných v rámci stravovací služby, ne běžného prodeje nápojů v obchodě.
Jak to udělat?
- Zeptejte se dodavatele pokladního softwaru, zda a kdy nasadí aktualizaci s novou sazbou DPH pro nealko a jak ji spojí s přípravou na EET 2.0.
- Projděte nápojový lístek a označte položky, které se přesunou z 21 % do 12 %; přepočítejte marže.
- Ověřte, jestli váš platební terminál umí zadávat spropitné a jak se tato částka zobrazuje ve výpisech a vyúčtování.
- Sepište jednoduché interní pravidlo pro rozdělování spropitného a veďte k němu evidenci.
- Konkrétní nastavení sazeb a evidence spropitného konzultujte s účetním